【法人向け】パソコンの固定資産税と仕訳ルール!経費処理と管理ゼロの秘訣 2026.09.10
結論から申し上げると、法人パソコンは購入すると取得価額によって複雑な仕訳や固定資産税(償却資産税)の申告義務が生じます。
しかし、法人向けレンタルを活用すれば資産計上は不要で「全額経費」となり、面倒な税務管理を完全にゼロ化できます。
✓この記事でわかること 3 点
- 10万・20万・30万円未満の取得価額別パソコン仕訳ルール
- 固定資産税(償却資産税)が発生する150万円の免税点の注意点
- 購入・リース・レンタルにおける税務処理と業務負荷の比較
パソコンにかかる固定資産税(償却資産税)とは?基本と法人視点の注意点
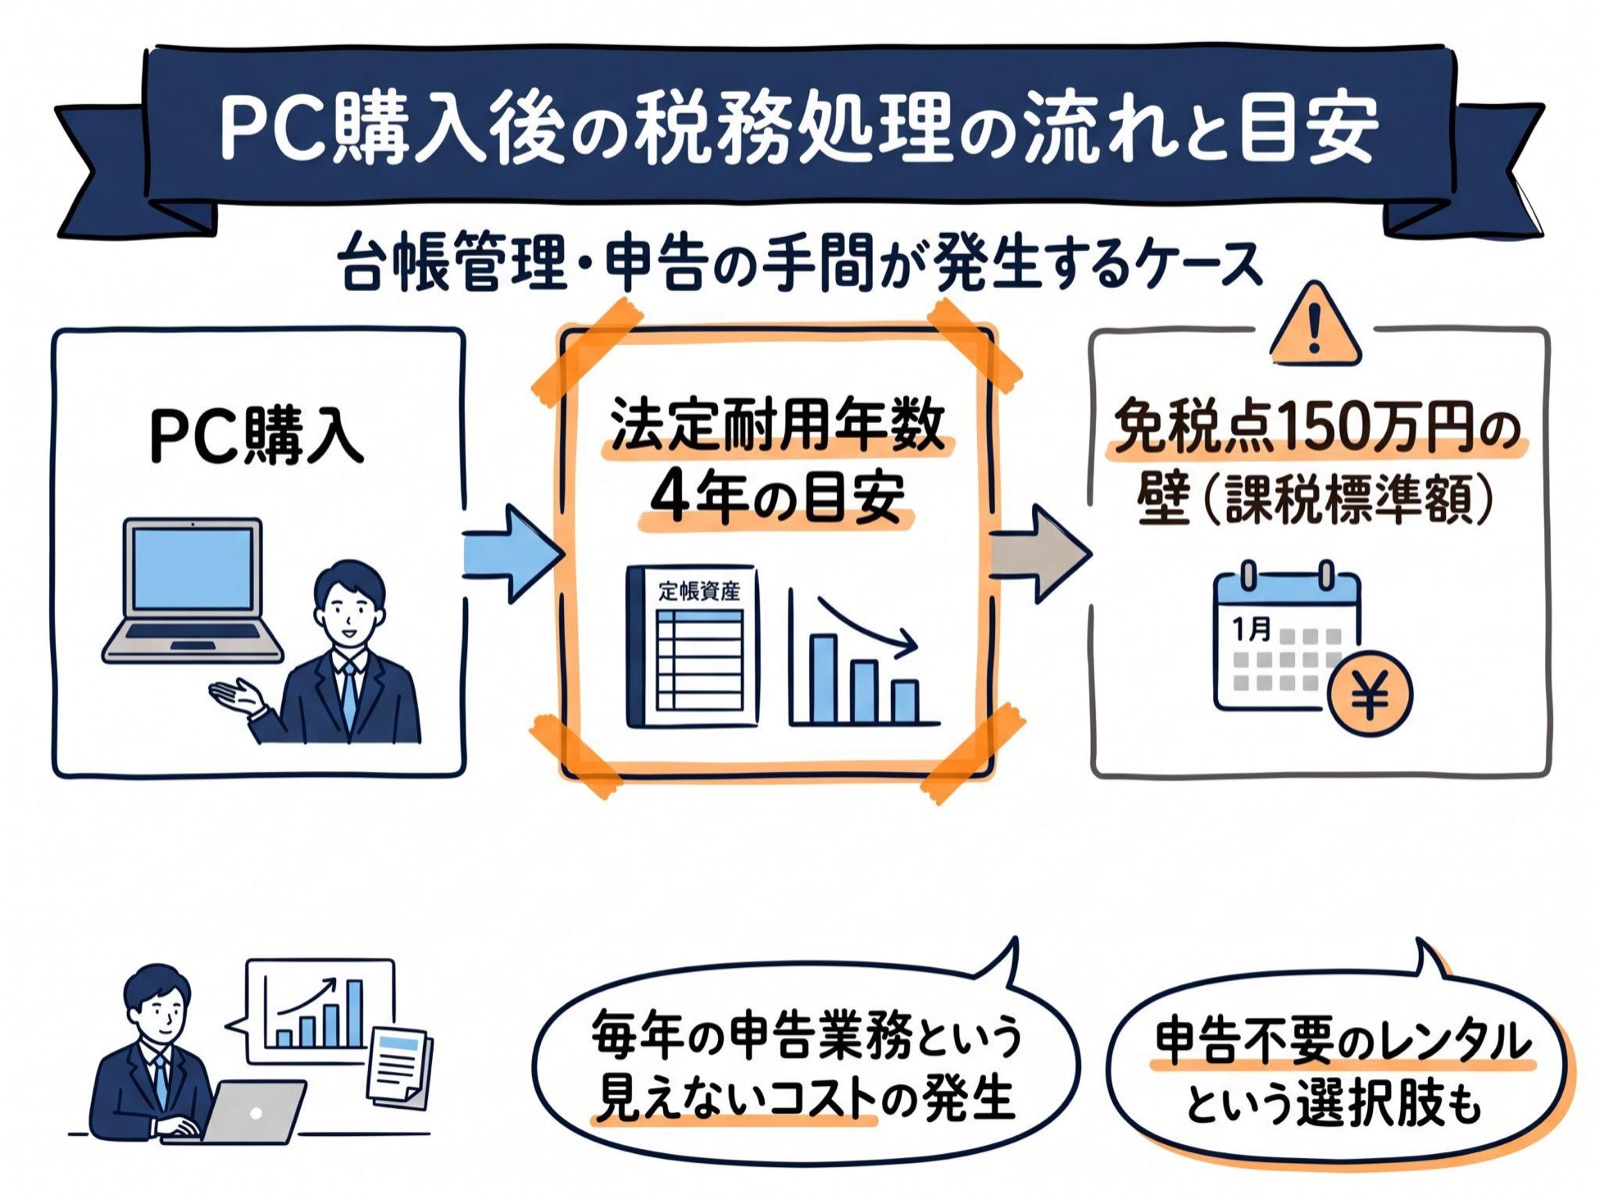
パソコンは償却資産に該当し、免税点150万円を超えると固定資産税が発生します。
法人企業様がパソコンを購入した場合、税務上は原則として「償却資産」として扱われます。
償却資産とは、事業のために用いる構築物、機械、器具、備品などのうち、減価償却の対象となる資産のことです。
パソコンもこれに該当し、所有しているだけで地方税である「固定資産税(償却資産税)」の課税対象となります。
経理担当者様におかれましては、毎年1月の償却資産申告は非常に負担の大きい業務です。PCの台数が増えるほど台帳管理のリスクが高まる点をまずは押さえておきましょう。
パソコンの法定耐用年数は「4年」
パソコンを固定資産として計上した場合、購入代金を一度に全額経費(損金)として処理することはできません。
国税庁の規定により、パソコン(サーバー用を除く)の法定耐用年数は「4年」と定められています。
そのため、購入費用は4年間に分割して減価償却費として計上していく必要があります。
この期間中は継続して固定資産台帳での管理が求められ、経理部門にとって見えない管理コスト(人件費)が発生し続けることになります。
償却資産税における「免税点150万円」の壁と計算方法
償却資産税には、課税標準額の合計が一定金額未満であれば課税されない「免税点」という制度が設けられています。
具体的には、貴社が所有する全ての償却資産の課税標準額の合計が「150万円未満」であれば、償却資産税はかかりません。
しかし、この150万円という壁は、法人において複数台のPCを導入する際にあっという間に突破してしまいます。
例えば、1台15万円のハイスペックPCを10台購入しただけで、他のオフィス家具や備品と合算されなくても免税点に達してしまうのです。
【結論】:法人PCを複数台導入する際、免税点である「150万円の壁」には特に注意が必要です。ハイスペックPCを数台買うだけであっという間に課税標準額を突破し、想定外の固定資産税が発生します。初めから「資産計上不要」となるレンタルを選択することが、最も確実な税務リスク回避策となります。
実は、私自身も過去に、成長企業において従業員増員に伴うPC買い足しにより、気づかぬうちに免税点150万円を突破し追徴リスクを抱えかけたケースを見てきました。rental-pc.net(月額1,480円〜)への移行により、申告業務自体をゼロ化させた成功事例があります。この経験から、読者の皆さんには同じ失敗をしてほしくない、あるいはもっと効率的に成功してほしいと心から願っています。
出典:地方税法 第341条、第389条等(償却資産の申告・免税点)
法人向けPC調達の選択肢比較:購入 vs リース vs レンタルの税務処理
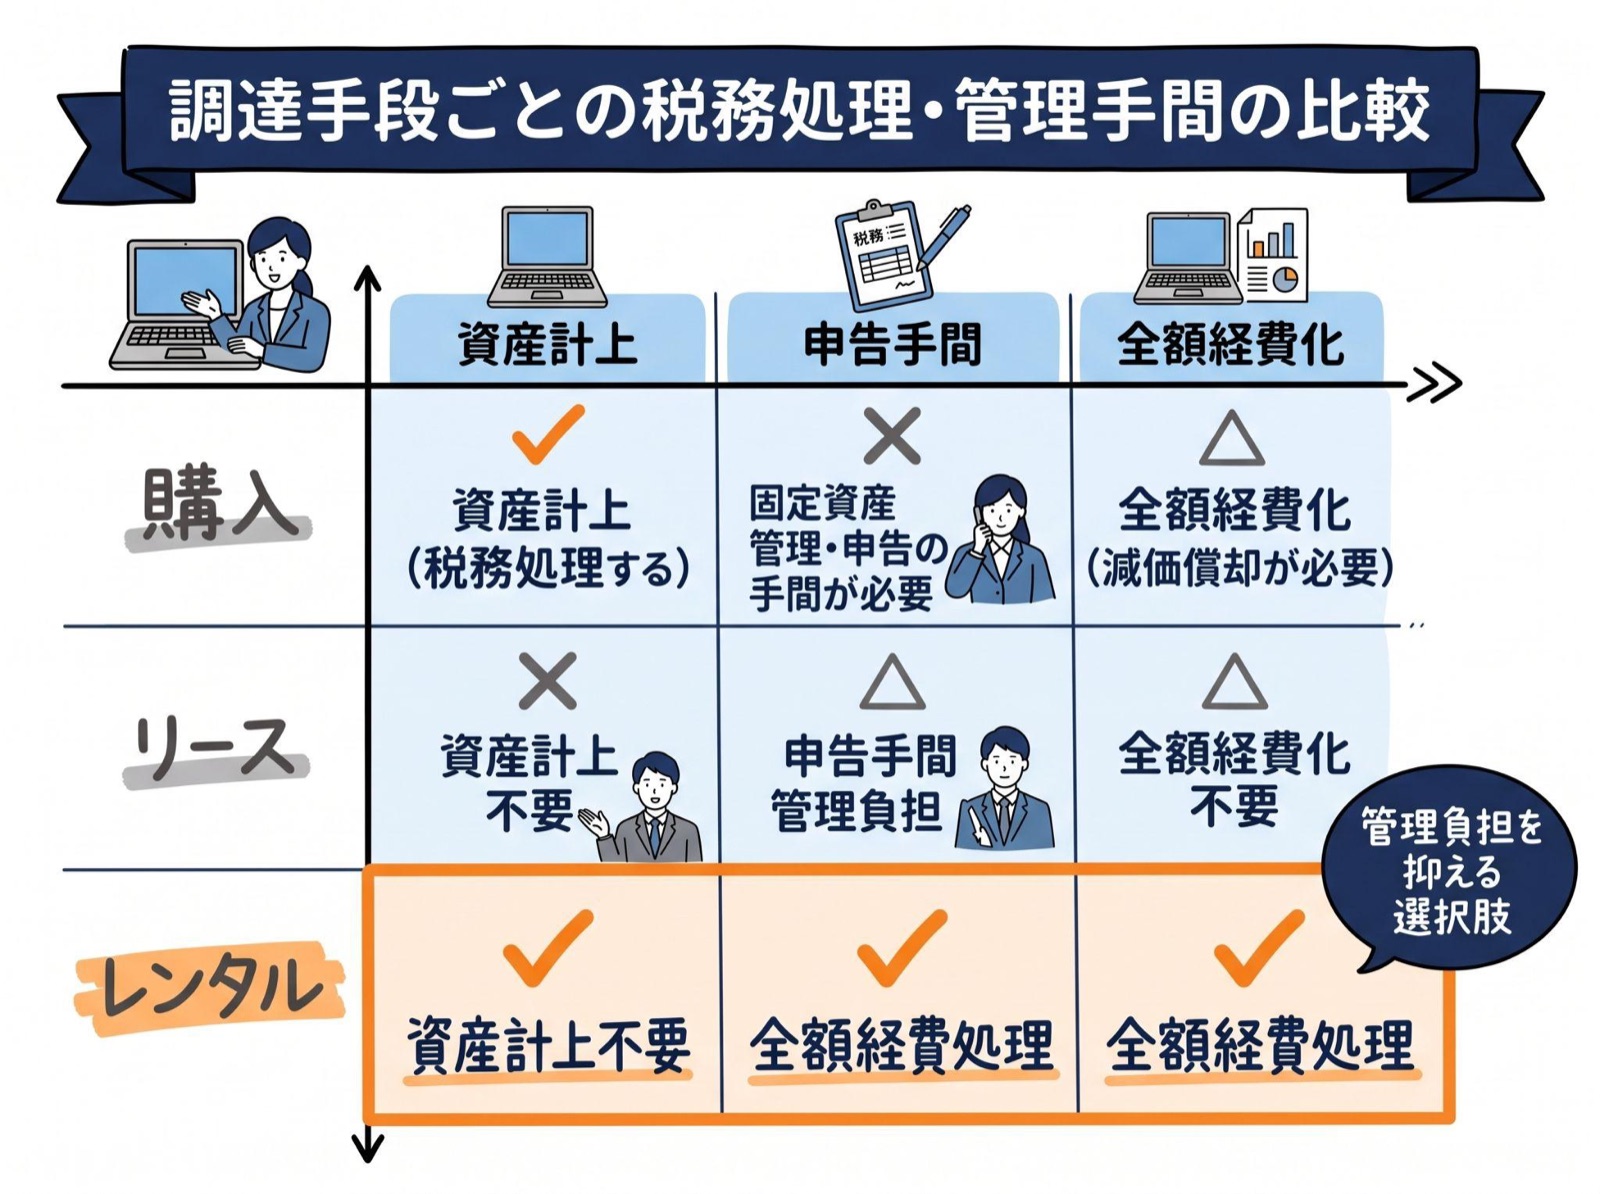
PC調達は「レンタル」が唯一、資産計上不要で全額経費算入と管理ゼロを両立できます。
法人企業様がPCを調達する際、「購入」「リース」「レンタル」の3つの選択肢があります。
稟議の際には、単なる端末代金だけでなく、これら調達手段ごとの税務処理と見えない管理コストの違いを正確に把握することが極めて重要です。
結論から申し上げると、最も経理部門の負担が少なく、全額経費処理が可能なのは「レンタル」です。
購入の税務処理(資産計上と固定資産税リスク)
購入の場合、PCの所有権は貴社に帰属します。
そのため、取得価額が一定の基準を超えると資産計上(固定資産)が必要となり、減価償却処理や固定資産台帳の作成といった煩雑な業務が発生します。
さらに、前述した通り、課税標準額が免税点の150万円を超えると毎年1月に償却資産申告書の提出が義務付けられ、固定資産税の納付も必要になります。
初期費用がかかるだけでなく、導入後の税務リスクと管理の手間が最も大きい調達方法と言えます。
リースの税務処理(所有権移転外リース等における資産計上義務)
リースの場合、所有権はリース会社にありますが、税制改正により「所有権移転外ファイナンス・リース取引」であっても、原則として資産計上(リース資産)が義務付けられています。
つまり、購入した場合と同様に減価償却費の計算や固定資産台帳への記載が必要になるケースが多いのです。
例外として、リース期間が1年以内や、リース料総額が30万円以下の少額なリース取引であれば賃借料として経費処理できますが、法人で複数台を長期リースする場合は、税務上の手間は購入と大きく変わりません。
レンタルの税務処理(完全な全額損金算入と管理ゼロ)
レンタルの場合、所有権はレンタル会社にあり、会計上は「賃貸借取引」として扱われます。
そのため、月額レンタル料の全額を「賃借料(支払手数料など)」として損金算入(全額経費処理)することが可能です。
貴社の資産として計上する必要がないため、減価償却の計算も、固定資産台帳の管理も、毎年の償却資産申告も一切不要になります。
税務処理の透明性が最も高く、管理部門の負担を劇的に削減できる調達方法です。【失敗する!!】やってはいけない業務用PCの買い方もあわせてご覧ください。
| 比較項目 | 購入 | リース | レンタル |
|---|---|---|---|
| 資産計上 | △ 必要(固定資産として計上) | △ 原則必要(所有権移転外リースも計上義務) | ◎ 不要(賃貸借取引) |
| 会計処理 | 減価償却(数年に分割して損金算入) | リース資産として計上し減価償却 | 賃借料として全額損金算入 |
| 経理の手間(台帳管理) | △ 毎年発生 | △ 毎年発生(例外あり) | ◎ 一切不要 |
【取得価額別】パソコンの税務処理・コスト構造解説(10万・20万・30万円未満)
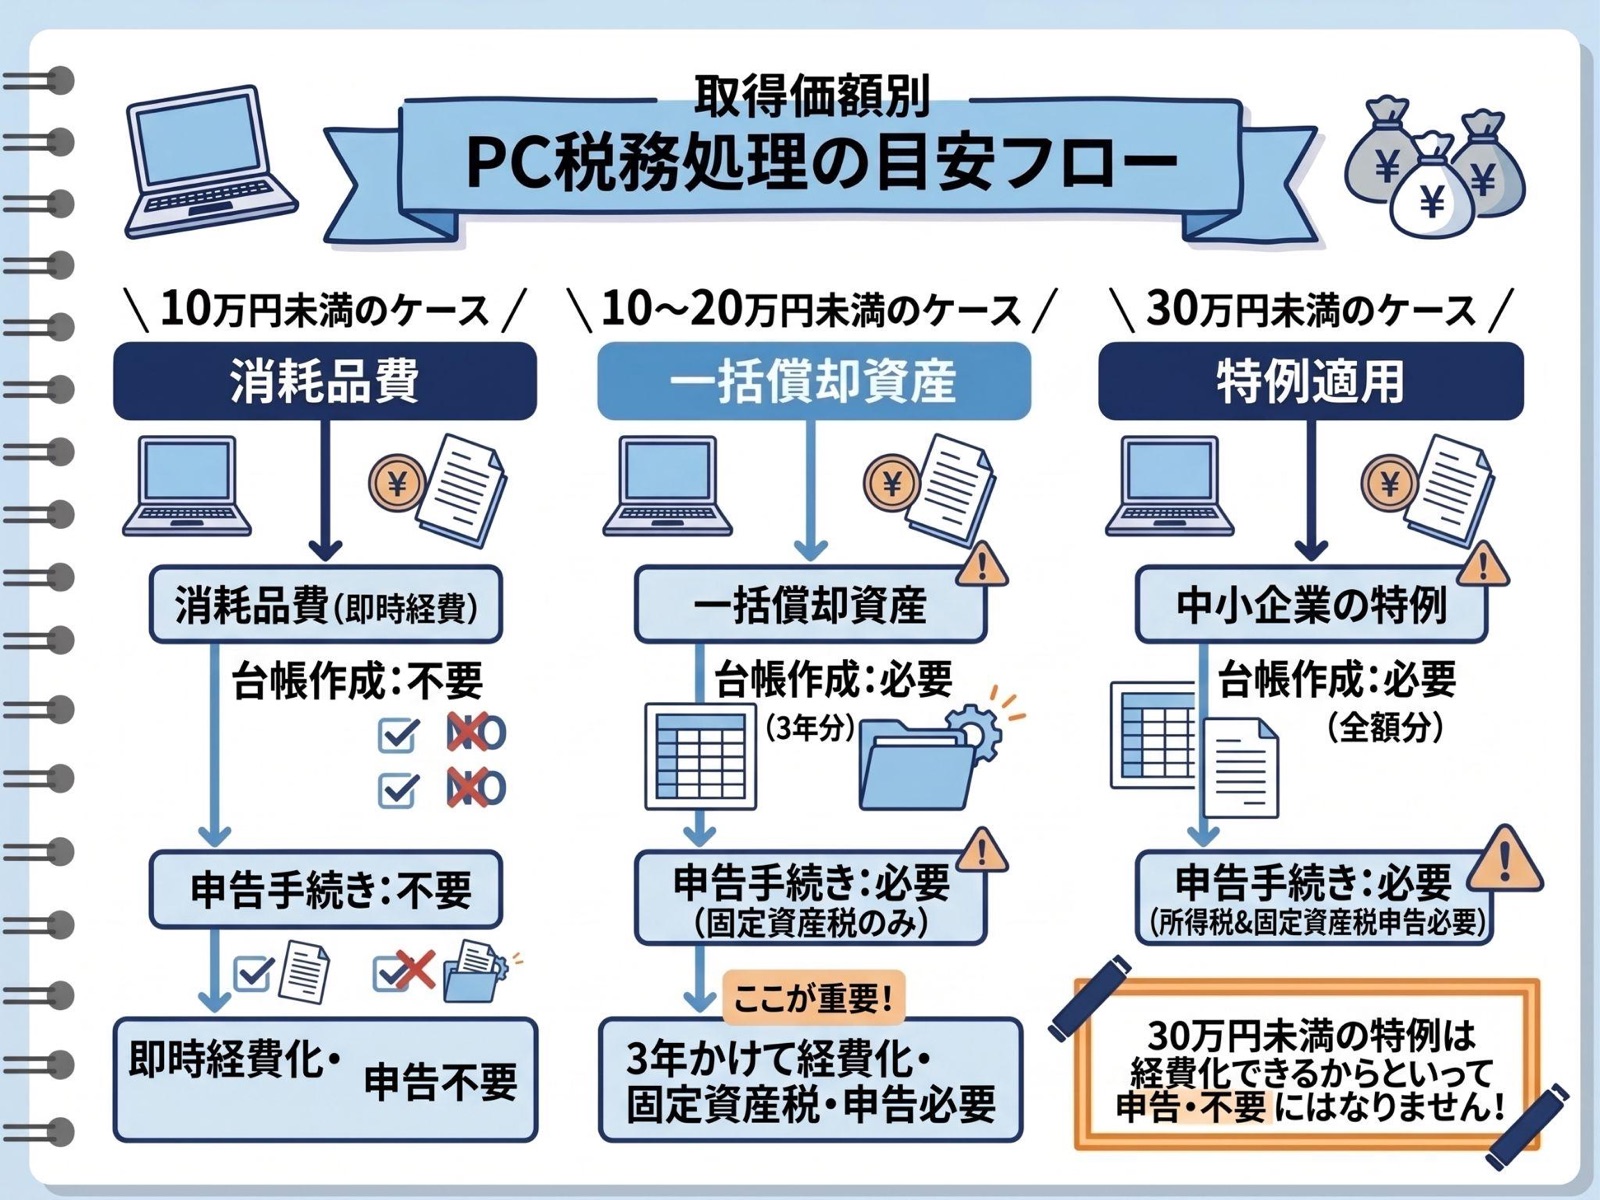
PC購入時は10万・20万・30万未満で特例がありますが、管理の手間は完全には消えません。
法人企業様がPCを購入した場合、取得価額(1台あたりの購入金額)によって適用できる税務上のルールが異なります。
特に中小企業の場合、全額を経費として落とせる特例が存在しますが、適用条件と「その後の管理の手間」については十分に注意が必要です。
具体的な数値で示すと、10万円、20万円、30万円の3つのボーダーラインで処理方法が変わります。
【結論】:「30万円未満の特例(少額減価償却資産の特例)を使えば全額経費になるから大丈夫」と安心するのは危険です。経費で落とせても「償却資産税の申告対象」にはなるため、固定資産台帳への記載や毎年の申告手間は一切消えません。稟議の際には「税金の額」だけでなく「管理の手間(人件費)」も含めて調達方法を比較してください。
実は、私自身も過去に、特例を使って大量のPCを一括購入した法人が、翌年1月の償却資産申告の手間と台帳管理の煩雑さに音を上げ、最終的に全台レンタルへ切り替えて業務を適正化した導入事例を見てきました。この経験から、読者の皆さんには同じ失敗をしてほしくない、あるいはもっと効率的に成功してほしいと心から願っています。
10万円未満:消耗品費として全額経費処理(少額の経費算入)
取得価額が1台あたり「10万円未満」のパソコンであれば、「少額の減価償却資産」として扱われます。
この場合、購入した事業年度に「消耗品費」などの勘定科目で全額を損金算入(経費処理)することができます。
固定資産に計上する必要がなく、償却資産税の申告対象からも外れるため、最も手間がかからない処理方法です。
しかし、法人向けの十分なスペックを備えたPCを10万円未満で調達するのは、現実的には困難なケースが多いでしょう。
10万〜20万円未満:一括償却資産の特例(3年均等償却)
取得価額が「10万円以上20万円未満」の場合、「一括償却資産」の特例を選択できます。
通常の法定耐用年数(4年)に関わらず、3年間で均等に減価償却(3分の1ずつ経費化)できる制度です。
この特例の最大のメリットは、一括償却資産として処理したものは「償却資産税の申告対象外」になる点です。
ただし、全額をその年の経費で落とせるわけではなく、3年間の台帳管理は必要となるため、経理担当者様の手間が完全にゼロになるわけではありません。
10万〜30万円未満:少額減価償却資産の特例(青色申告法人向け)と注意点
青色申告を行っている中小企業者等であれば、取得価額が「30万円未満」のPCについて、「少額減価償却資産の特例」を適用し、年間合計300万円までをその年の全額経費として損金算入できます。
法人企業様において最も利用されやすい制度です。
しかし、ここで重大な落とし穴があります。全額経費で落とせたとしても、税務上はあくまで固定資産として扱われるため、「償却資産税の申告対象」には含まれるのです。
免税点150万円の判定対象となり、固定資産台帳への記載や毎年の申告業務という見えないコストは確実に発生します。
出典:国税庁「中小企業者等の少額減価償却資産の取得価額の損金算入の特例」
稟議書・比較資料に使える!レンタルによる「税務管理ゼロ化」のメリット
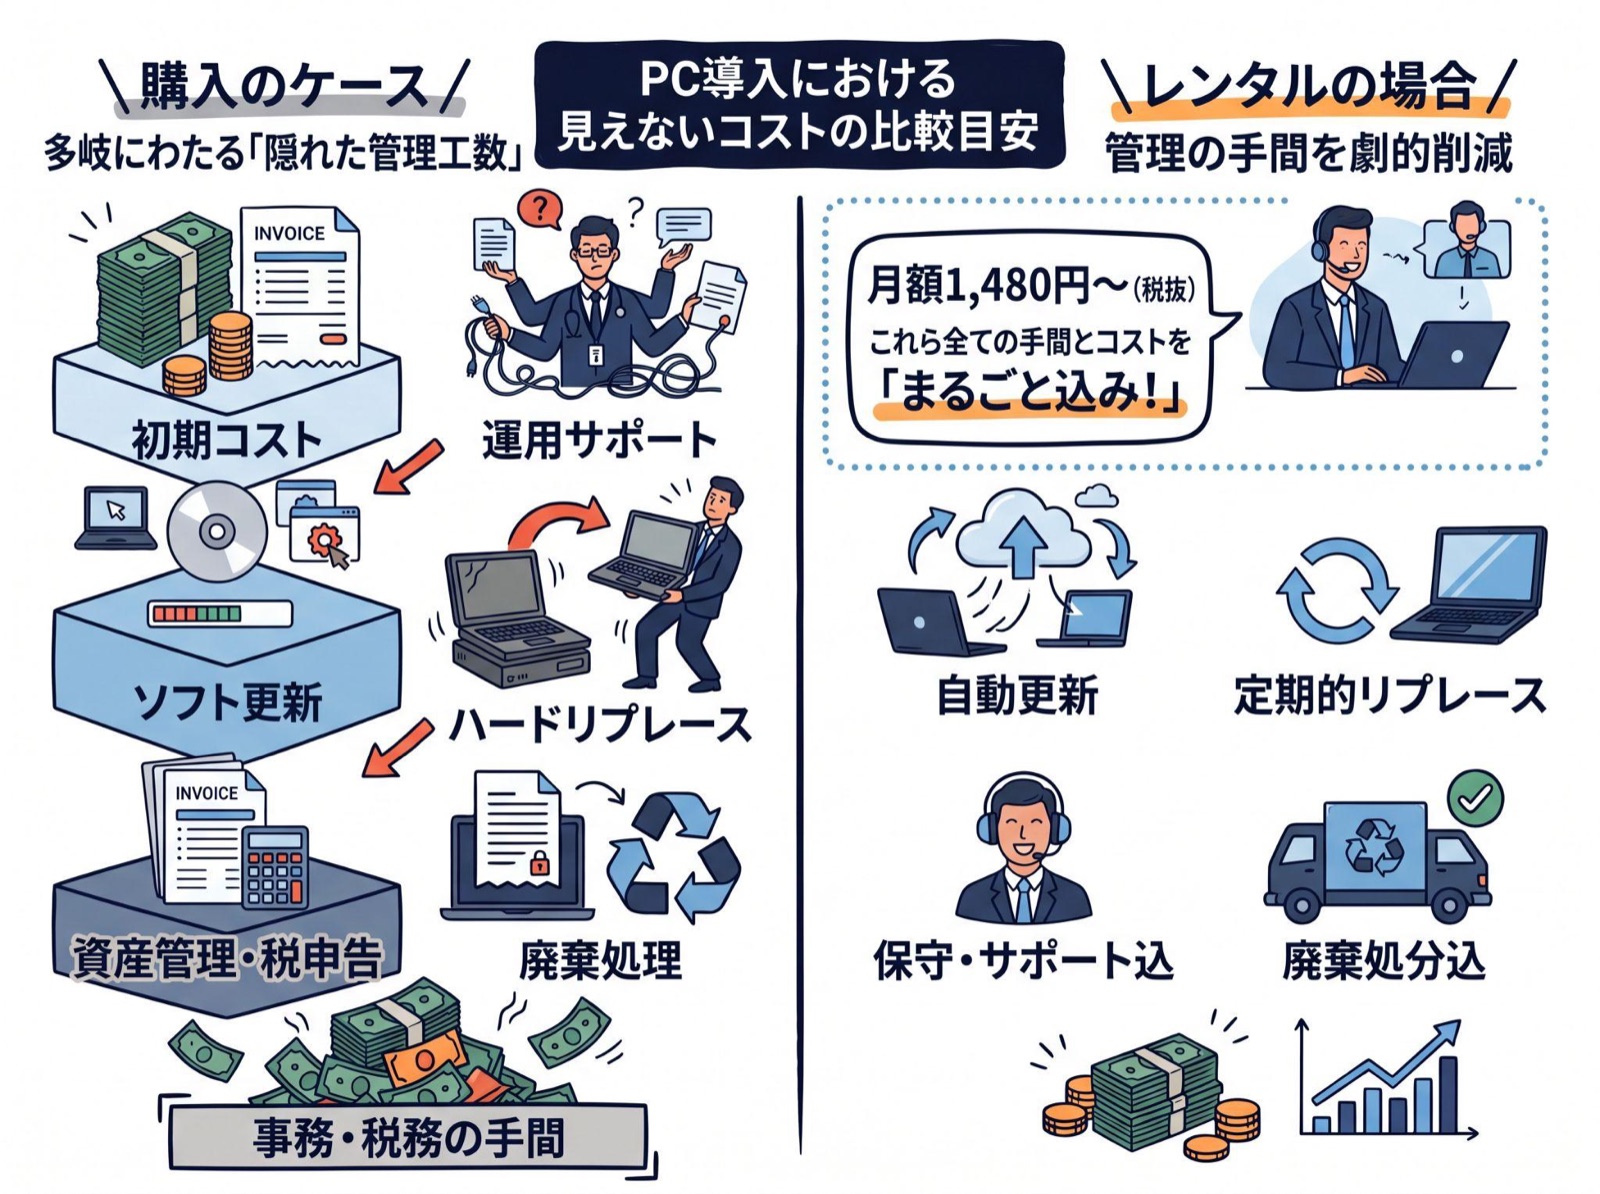
レンタルはTCO(総保有コスト)と経理・IT部門の管理工数を劇的に削減する最適解です。
これまでの解説の通り、PCを購入すると、たとえ税制上の特例を利用して経費化できたとしても、償却資産申告や台帳管理といった業務からは逃れられません。
ご担当者様におかれましては、表面的な端末代金だけでなく、この「見えない管理コスト」をいかに削減するかが重要なミッションとなります。
レンタルを活用することで、これらの課題は根本から解決します。
償却資産申告書・固定資産台帳の作成工数(見えない人件費)の削減
PCをレンタルで導入した場合、資産計上が不要となるため、固定資産台帳に登録する必要がありません。
当然、毎年1月の面倒な償却資産申告書の作成も不要になり、税務署からの問い合わせや調査に対応するリスクもなくなります。
経理担当者様は、PCが増減するたびに台帳を更新するという煩雑な作業から完全に解放されます。
この見えない人件費の削減効果は、法人の規模が大きくなるほど、あるいはPCの入れ替え頻度が高いほど、絶大なメリットとして表れます。
IT部門との連携強化:キッティングから廃棄までの負担軽減
レンタルのメリットは経理部門にとどまりません。IT部門(総務部門)の負担も劇的に軽減します。
法人企業様への導入時には、事前のキッティング(初期設定)や、MDM(モバイルデバイス管理)による一元管理が欠かせません。
rental-pc.netでは、これらの面倒な導入前作業を代行し、すぐに業務で使える状態で納品します。またPCの専門家が、煩わしいキッティングを代行する有償サービスもございます。
さらに、不要になったPCの廃棄処分やデータ消去もレンタル会社が責任を持って行うため、法令順守やセキュリティポリシーと整合する形で安全にPCを手放すことができます。
結論:総保有コスト(TCO)で見ればレンタルが最適解
上長・経営層へのご説明には、PCの調達にかかる「総保有コスト(TCO)」の観点を強調してください。
購入時の端末代金だけでなく、設定にかかるIT担当者の人件費、数年間にわたる経理担当者の台帳管理や税務申告の人件費、そして廃棄時のコストまでを含めるとどうなるでしょうか。
結論から申し上げると、月額定額でこれら全ての手間を外部化し、全額経費処理できるレンタルが、法人企業様にとって圧倒的にコストパフォーマンスの高い最適解となります。
導入事例・実績データ:固定資産税管理から解放された企業の声
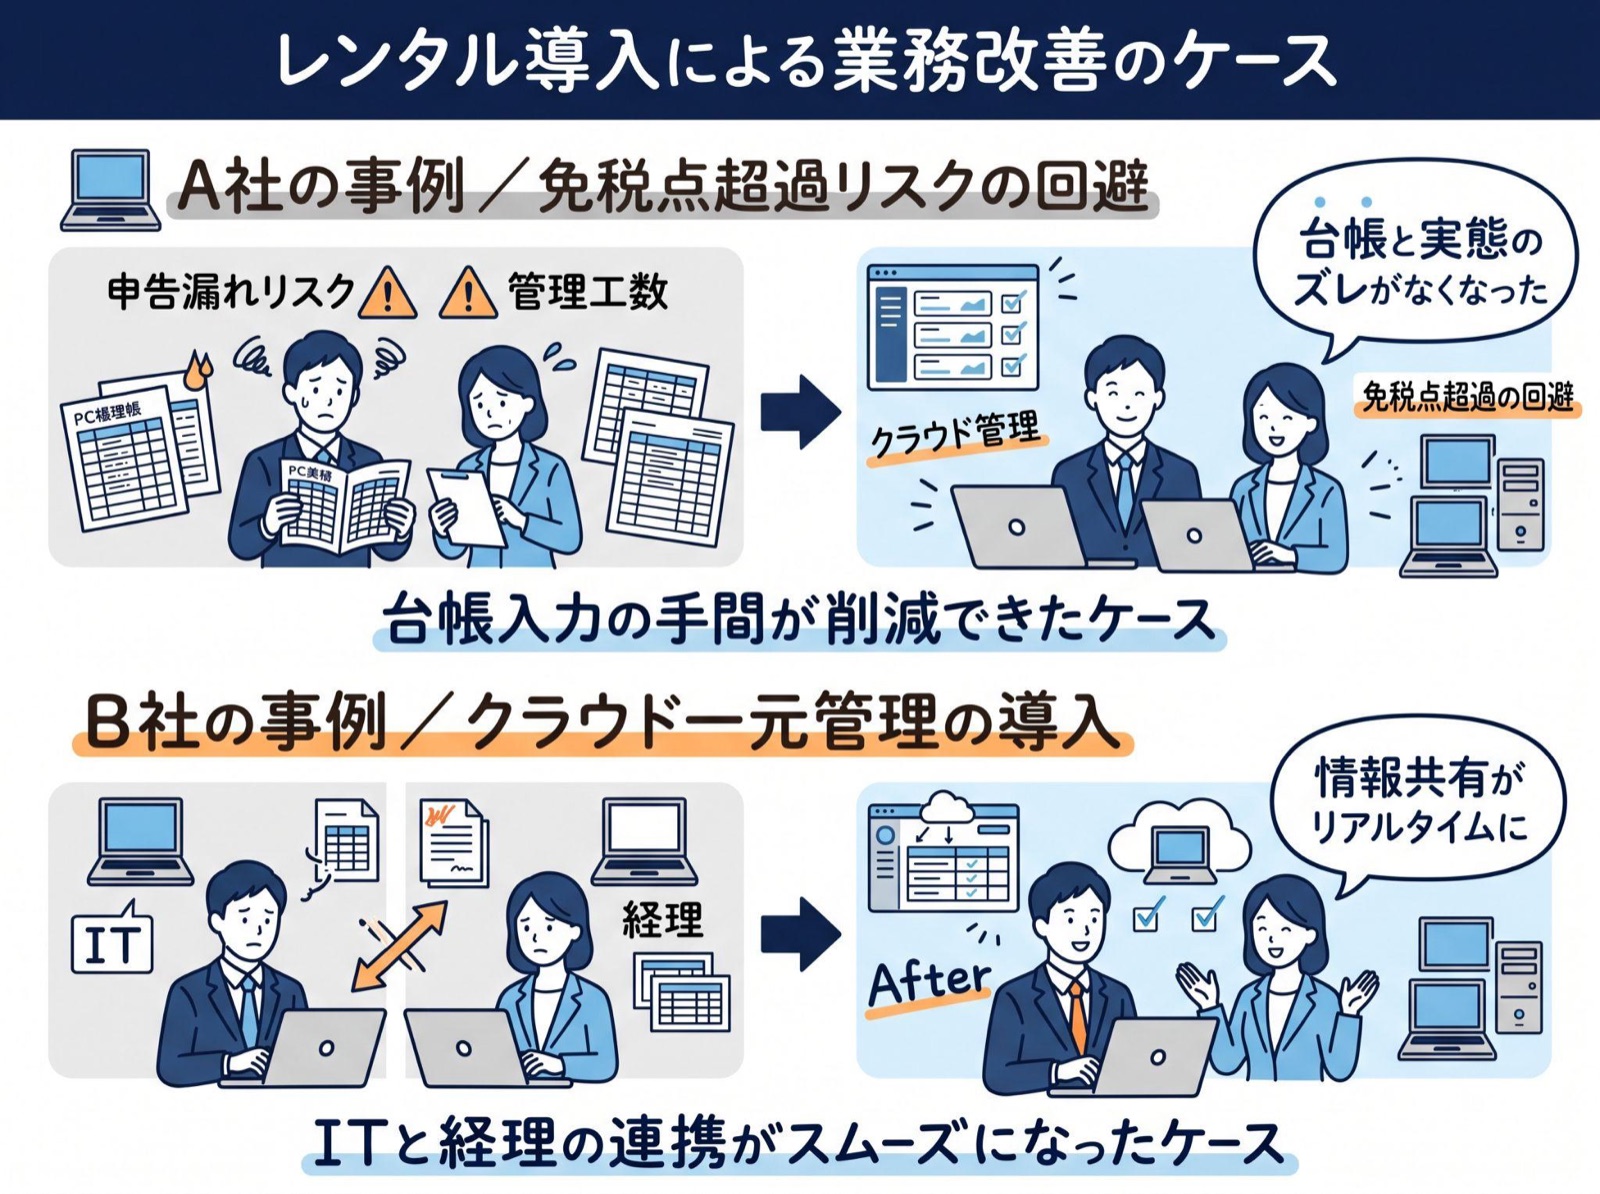
免税点リスクの回避や、Wa-gooクラウド活用によるIT・経理の連携強化の実例を紹介します。
実際に、多くの法人企業様がPCの調達を購入からレンタルに切り替えることで、税務管理の煩わしさから解放されています。
ここでは、rental-pc.netを活用してコスト削減と業務効率化に成功した具体的な事例をご紹介します。
貴社の現状と比較しながら、稟議の際の参考としてご活用ください。
免税点150万円超えのリスクを回避したA社の事例
従業員数50名のA社様(IT企業)では、事業拡大に伴い高性能なエンジニア向けPCを立て続けに購入していました。
その結果、気づかないうちに課税標準額が免税点の150万円を突破し、多額の償却資産税が発生してしまうリスクに直面しました。
そこで、新規調達分からrental-pc.net(月額1,480円〜)の利用に切り替えました。
これにより、新たな資産計上を防ぎ、課税標準額をコントロールすることに成功。さらに経理担当者の台帳入力作業も大幅に削減されました。
Wa-gooクラウド活用でIT・経理の連携がスムーズになったB社の事例
複数拠点を持つB社様(派遣会社)では、PCの配置転換が多く、IT部門が把握しているPCの所在と、経理部門の固定資産台帳にズレが生じるという課題がありました。
この棚卸しの手間は、両部門にとって大きな負担となっていました。
rental-pc.netの導入と合わせて「Wa-gooクラウド」を活用することで、レンタル中の全PCの契約状況や所在を一元管理できるようになりました。
「誰が・どこで・どのPCを使っているか」がクラウド上で可視化され、IT部門と経理部門の連携が極めてスムーズになり、棚卸し工数がほぼゼロになりました。その他の導入事例・お客様の声もあわせてご覧ください。
よくある質問(FAQ)
Qモニターなどの周辺機器はパソコン本体と合算して取得価額を計算しますか?▼
Qパソコンの取得価額は税込ですか?税抜ですか?▼
Q個人のパソコンと法人用パソコンで固定資産税の扱いに違いはありますか?▼
まとめ
本記事では、法人PC購入時の取得価額別(10万・20万・30万円未満)の仕訳ルールや、免税点150万円の壁について解説してきました。
税務上の特例を適用して経費化できたとしても、償却資産申告や固定資産台帳の管理といった「見えないコスト」は決して消えません。
ご担当者様におかれましては、資産計上が不要でレンタル料を全額経費として処理できる「法人向けPCレンタル」が、経理・IT部門の負担を根本からなくす最適解となります。
稟議の際には、目先の端末代だけでなく、総保有コストと管理工数の削減効果をぜひご提示ください。


 法人向けパソコンの相場はいくら?用途別の予算目安と失敗しない選び方


 050-3575-1518